第9章 収益構造はどう変わるのか
JASEC 日本イーコマース学会
第9章 収益構造はどう変わるのか
- 4月14日
- 読了時間: 5分
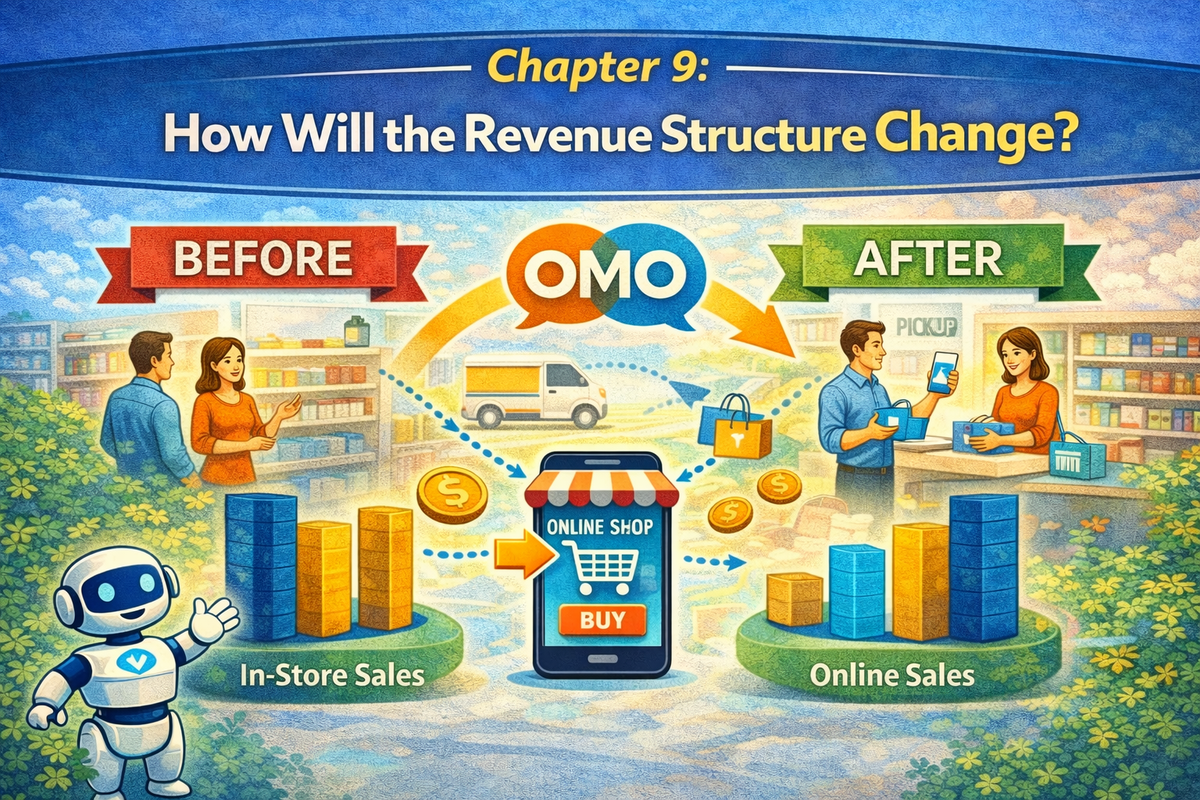
OMO(Online Merge Offline)は、顧客体験の向上にとどまらず、小売企業の収益構造そのものに直接的な影響を与える。店舗とオンラインが統合されることで、客単価、来店頻度、在庫回転率、物流コスト、粗利率といった主要KPIが連動して変化するためである。
ドラッグストアとホームセンターは、扱う商品や購買動機が大きく異なるため、OMOが収益構造に与える影響の現れ方も異なる。本章では、マツモトキヨシ、ツルハホールディングス、サンドラッグ、コスモス薬品といったドラッグストア大手、およびカインズ、DCMホールディングスの事例をもとに、OMOが収益構造にどのような変化をもたらすのかを具体的に整理する。
① ドラッグストアの収益構造変化:客単価とLTVの上昇
ドラッグストアでは、OMOの導入により「来店頻度」と「客単価」が同時に上昇する傾向が確認されている。
マツモトキヨシでは、アプリ会員の来店頻度が非会員比で約1.4倍、客単価も約15%高いとされている。アプリを通じた在庫確認、リマインド、クーポン配信、健康情報提供が、来店の“きっかけ”を増やし、さらに追加購入を誘発しているためである。
この構造の本質は、OMOが「リピート購買」と「ついで買い」を同時に設計している点にある。顧客はアプリ上で購買タイミングを意識し、店舗では複数カテゴリをまとめて購入するため、LTV(顧客生涯価値)が自然に積み上がる。
ツルハホールディングスでも同様に、アプリ会員は来店頻度が約1.3倍、購入カテゴリー数が約1.4倍に増加している。薬・サプリ・日用品・食品を横断した「ライフサイクル購買」が成立することで、単なる単品販売ではなく、複合購買による収益構造へと転換している。
② ホームセンターの収益構造変化:客単価と“プロジェクト単価”の上昇
ホームセンターでは、ドラッグストアのような高頻度来店ではなく、「1回あたりの購買規模(プロジェクト単価)」の拡大が収益構造の中核となる。
カインズでは、オンラインの在庫検索データを起点に「DIYプランナー」などの機能を提供し、棚板・工具・資材などをセットで提案している。これにより、単品購入ではなく「プロジェクト単位の購買」が促進され、客単価が引き上げられている。
オンラインで計画し、店舗で実物確認と相談を行うことで、顧客は追加資材や上位商品を選択しやすくなる。この結果、購買額は自然に拡張される。
DCMホールディングスでも、在庫検索データと売上データを統合し、売場の再設計を実施している。オンライン検索が多い商品群を店頭で強化することで、接客率が向上し、結果として購買額の増加につながっている。
ホームセンターにおけるOMOは、「単価を上げる仕組み」として機能している点が特徴的である。
③ 物流コストと在庫回転率:ECと店舗の最適バランス
OMOは、物流と在庫効率にも大きな影響を与える。
ドラッグストアでは、小型・高回転商品が中心であるため、EC配送コストは相対的に低く、アプリによる来店誘導により店舗在庫の回転率も向上しやすい。
一方、ホームセンターでは大型・重量商品が多く、配送コストが高いため、「店舗受取(BOPIS)」の比重が重要になる。
カインズやDCMホールディングスでは、店舗受取比率の向上により物流コストを抑制しつつ、来店機会を創出している。結果として、在庫回転率の改善と店舗売上の増加が同時に実現されている。
④ 粗利率と利益構造:OMOによる“利益設計”
OMOは売上拡大だけでなく、粗利構造の最適化にも寄与する。
ドラッグストアでは、ポイント・クーポン・会員施策を通じて購買をコントロールし、高回転かつ多品目購買を促進することで、粗利率を維持・向上させている。
またホームセンターでは、セット提案や店舗受取により、単品販売よりも高付加価値な購買を実現し、粗利改善につなげている。
特にBOPISは、配送コスト削減と来店促進を同時に実現するため、利益構造の改善において極めて重要な役割を担っている。
⑤ OMOにおける「収益設計」の本質
ここまで見てきた通り、OMOは単なるチャネル統合ではない。
ドラッグストア:来店頻度 × 客単価 × リピート
ホームセンター:プロジェクト単価 × 付加提案 × 店舗受取
という形で、それぞれ異なる収益ロジックを設計している。
OMOの本質は、「どの指標をどう伸ばすか」を戦略的に設計する点にある。
⑥ まとめ:OMOは「収益構造」を設計する
OMOは、顧客体験の向上にとどまらず、収益構造そのものを再設計する仕組みである。
ドラッグストアは、アプリを軸にリピート購買を促進し、来店頻度・客単価・在庫回転率を同時に高める構造を確立している。一方、ホームセンターは、プロジェクト購買と店舗受取を軸に、客単価と粗利率を引き上げる構造を構築している。
つまりOMOとは、「チャネル統合」ではなく、「収益をどう作るか」を設計する経営インフラである。
この視点を持たない限り、OMOは単なるデジタル施策で終わる。一方で、収益構造まで踏み込んだ設計ができれば、OMOは企業の競争力そのものを変える武器となる。
参考文献
・経済産業省「令和6年度 電子商取引に関する市場調査」https://www.meti.go.jp/press/2024/08/20240830005/20240830005.html
・マツキヨココカラ&カンパニー 統合報告書・決算資料https://www.matsukiyococokara.com/ir/
・ツルハホールディングス 統合報告書・IR資料https://www.tsuruha-hd.com/ir/
・サンドラッグ IR情報https://www.sundrug.co.jp/ir/
・コスモス薬品 IR情報https://www.cosmospc.co.jp/ir/
・カインズ 公式サイト・企業情報https://www.cainz.co.jp/
・DCMホールディングス 統合報告書・IR資料https://www.dcm-hldgs.co.jp/ir/
・日本DIY・ホームセンター協会 市場データhttps://www.diy.or.jp/
・総務省 家計調査https://www.stat.go.jp/data/kakei/
・電通デジタル OMO・顧客体験関連レポートhttps://www.dentsudigital.co.jp/knowledge-charge/
・SBペイメントサービス LTV・OMO関連解説https://www.sbpayment.jp/knowledge/
この記事を書いた人
JASEC 日本イーコマース学会