第2章 ホームセンターとドラッグストアは何が似ていて、何が違うのか
JASEC 日本イーコマース学会
第2章 ホームセンターとドラッグストアは何が似ていて、何が違うのか
- 4月14日
- 読了時間: 8分
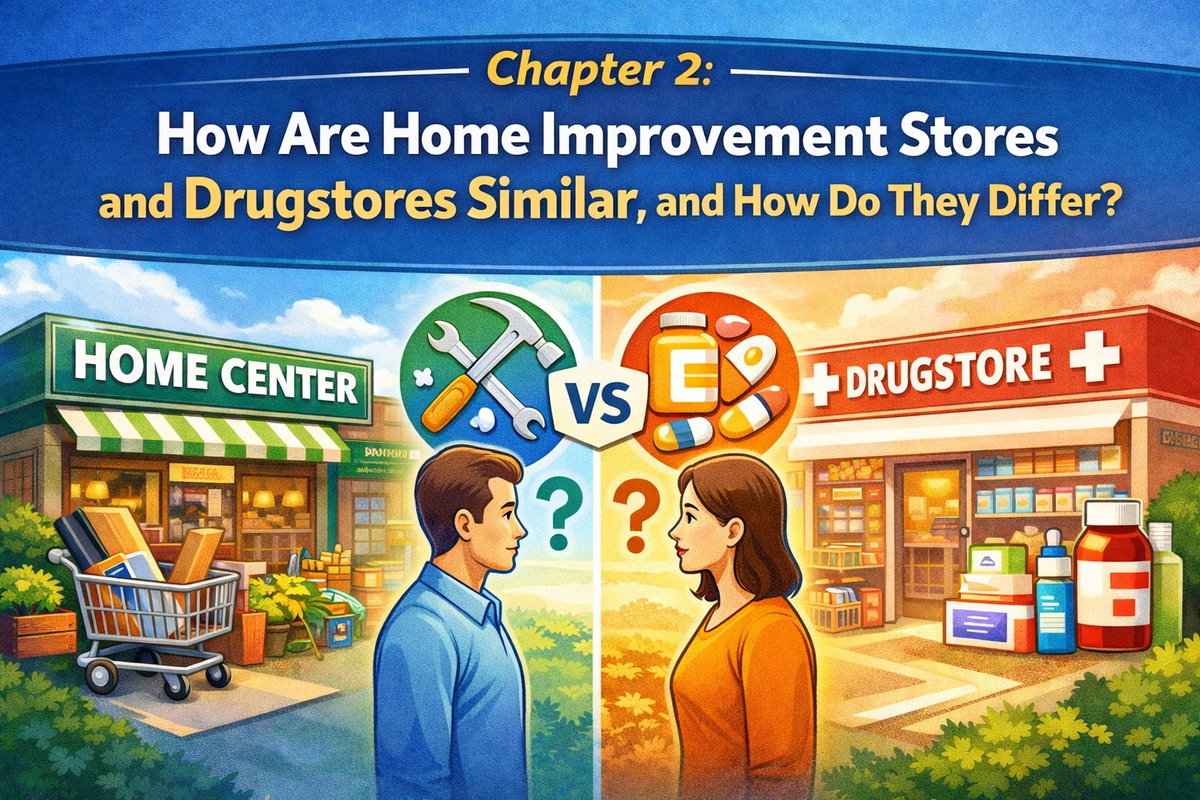
ホームセンターとドラッグストアは、どちらも生活者の「困りごと」や「不安」を支える生活密着型の小売業である。その意味で、両者はともに生活インフラの一部として機能している。ドラッグストア業界は、日本チェーンドラッグストア協会の資料によれば、2023年度時点で売上高約9.2兆円規模に達している。一方、ホームセンターは、日本DIY・ホームセンター協会によれば、全国で5,000店舗を超える規模に広がっている。さらに、個社ベースで見ても、カインズは2025年2月末時点で256店舗、売上高5,738億円を公表しており、DCMグループも全国に大きな店舗網を展開している。こうした事実からも、両業態が日本の暮らしを支える基盤として定着していることがわかる。
ただし、両業態を同じ「生活密着型小売」として一括りにすることはできない。ドラッグストアとホームセンターは、来店のきっかけ、購買頻度、商品特性、そして店舗に求められる役割が大きく異なる。したがって、OMOの設計においても、同じ発想をそのまま当てはめるのではなく、それぞれの業態に即した設計が必要になる。
共通点:生活の“インフラ”としての位置付け
まず、ホームセンターとドラッグストアの共通点は、生活の“インフラ”として機能している点にある。ドラッグストアは、医薬品、化粧品、日用品、家庭用品、食品などを取り扱う店舗として定義されており、生活者にとって日常的な買い物の場となっている。業界団体の定義そのものが、この業態を「薬だけを扱う店」ではなく、生活全般を支える総合的な業態として位置付けている。
一方、ホームセンターもまた、住まいと暮らしを支える業態として独自の役割を担っている。日本DIY・ホームセンター協会は、ホームセンターを、DIY関連商品が一堂にそろう業態として発展してきたものと位置付けており、その背景には、生活価値観の変化や、より文化的・創造的な暮らしを求める需要の高まりがあると説明している。ホームセンターは単なる大型物販店ではなく、住まいの整備、修理、防災、園芸などを支える拠点として定着してきた。
こうして見ると、両業態はいずれも、生活者が困ったとき、あるいは生活を少し良くしたいときに頼る場である点で共通している。日常の衛生や健康を支えるのがドラッグストアだとすれば、住まいや作業環境を支えるのがホームセンターである。OMOの設計を考える際には、まずこの「生活基盤を支える業態である」という共通点を押さえる必要がある。
違い①:購買動機と来店頻度の違い
両業態の違いとして、最も大きいのが購買動機と来店頻度である。ドラッグストアは、比較的高頻度に利用されやすい業態であり、日用品や衛生用品、食品、医薬品など、日常的に補充が必要な商品群を幅広く扱う。実際、日本チェーンドラッグストア協会の定義でも、ドラッグストアは医薬品だけでなく、化粧品、日用雑貨、家庭用品、食品等を取り扱う小売店舗とされている。つまり、来店の動機は「体調不良への対応」だけではなく、「毎日の生活を整える買い物」へと広がっている。
これに対して、ホームセンターは、より目的性の高い来店が中心となりやすい。DIY、補修、収納、防災、園芸、住まいの改善など、具体的な課題を持って来店するケースが多く、購買は日常補充というより「必要が生じたときにまとめて行う」性格が強い。ホームセンターの成り立ちそのものが、暮らしの中の課題解決や創造的な生活支援と結びついてきたことを考えれば、この違いは自然である。
この差は、OMOの設計に直接影響する。ドラッグストアでは、来店前の価格確認、在庫確認、クーポン取得、ポイント利用といった行動を日常的に繰り返してもらうことが重要になる。一方で、ホームセンターでは、来店前に必要な商品情報を調べ、在庫を確認し、必要に応じて店舗で相談するという、一回ごとの来店価値を高める設計が求められる。つまり、ドラッグストアは「頻度を前提にしたOMO」、ホームセンターは「目的達成を前提にしたOMO」と整理できる。
違い②:商品の種類と価格帯の違い
次に大きいのが、商品の種類と価格帯の違いである。ドラッグストアは、医薬品、化粧品、日用品、食品など、比較的小型で回転率の高い商品を幅広く扱う。マツキヨココカラ&カンパニーの統合報告書でも、同社が「美と健康」を軸にしながら、医薬品・化粧品・日用品・食品を含む幅広い商品を展開していることが示されている。ドラッグストアでは、リピート性の高い商品が多く、購買の判断も比較的短時間で行われやすい。
これに対し、ホームセンターでは、工具、建材、収納用品、インテリア、園芸用品、作業用品など、用途やサイズ、仕様の確認が重要な商品が多い。しかも、商品の中には大型で持ち帰り負担の大きいものや、複数部材を組み合わせて購入するものもある。価格帯も幅広く、単純な日用品購入とは異なり、比較や検討の時間が長くなりやすい。こうした商品特性の違いによって、オンラインで必要な情報も変わってくる。ドラッグストアでは「すぐ買うための確認」が重要だが、ホームセンターでは「間違えずに買うための確認」がより重要になる。
その結果、ドラッグストアでは在庫確認や販促情報との連動が強い意味を持ち、ホームセンターでは在庫だけでなく、売り場、受取方法、相談機会といった情報まで含めた設計が必要になる。OMOは同じでも、支えるべき意思決定の質が異なるのである。
OMOの設計に与える影響
このように、ドラッグストアは「高頻度で日常に入り込む業態」、ホームセンターは「目的性の高い課題解決型の業態」と言い換えることができる。この違いは、そのままOMOの設計思想の違いにつながる。ドラッグストアでは、来店前、来店時、来店後というサイクルをできるだけ途切れなく回すことが重要であり、アプリや会員基盤がその中心になる。マツキヨココカラでは、公式アプリの展開や、店頭在庫・価格確認とアプリIDの統合を進めてきた。また、同社は統合報告書で、自社アプリを通じて一人ひとりの顧客ニーズに合わせた接点づくりを進めていると説明している。
ツルハホールディングスも同様に、アプリを通じてポイントやクーポン利用、決済機能を一体化させているほか、お薬手帳アプリや処方せん予約機能を用意している。さらに、中期経営計画では、アプリ会員の拡大やデジタル販促による来店頻度向上を明確に掲げており、ECやBOPIS等を含めた顧客接点の拡張を進める方針を示している。ドラッグストアにおけるOMOは、こうした継続接点の設計が中核となる。
一方、ホームセンターのOMOでは、プロジェクト単位で顧客行動を支える設計が重要になる。カインズは、アプリでの注文後の店舗受取、在庫数確認、売り場表示といった機能を提供しており、必要な商品を事前に探して確保し、店舗で効率よく受け取れる体験を整えている。特に「マイストア登録」によって在庫や売り場を確認できる設計は、目的買いの多いホームセンター業態と相性がよい。
DCMホールディングスも、統合報告書で、リアル店舗とオンライン事業の融合によるシームレス化を進め、独自のBOPISスタイルを構築していると明記している。店舗受取は単なる受け渡し機能ではなく、来店時の追加購買や、必要に応じた説明・相談の接点にもなりうる。ホームセンターにおけるOMOは、情報収集から受取、相談までを一つの流れとして設計することが重要である。
まとめ
ホームセンターとドラッグストアは、どちらも生活を支えるインフラ型の小売業であるという共通点を持つ。しかし、ドラッグストアが日常的・高頻度な購買を支える業態であるのに対し、ホームセンターは目的性の高い課題解決を支える業態である。この違いは、商品の性格、来店動機、オンラインに求められる情報、そして店舗の役割にまで及んでいる。
したがって、OMOの設計も同じでよいはずがない。ドラッグストアでは「来店前・来店・来店後」の循環を途切れさせずに回すことが重要であり、ホームセンターでは「調べる・確かめる・受け取る・相談する」という課題解決の流れを支えることが重要になる。両者の違いを正しく捉えることが、業態に合ったOMO設計の第一歩となる。
■ 公的統計・業界全体データ
経済産業省(METI)電子商取引に関する市場調査https://www.meti.go.jp/statistics/tyo/tyoukei/result-2.html
※EC市場規模・EC化率などOMOの前提となる消費行動データ
中小企業庁(経済産業省)流通・小売業関連資料(ドラッグストアの定義・業態整理)https://www.chusho.meti.go.jp/koukai/shingikai/torihikimondai/021/dl2/028.pdf
※ドラッグストアの業態定義(医薬品・日用品・食品などの総合小売)
日本チェーンドラッグストア協会業界統計・市場規模https://www.jacds.gr.jp/
※ドラッグストア市場規模(約9兆円)・店舗数など
日本DIY・ホームセンター協会業界情報・事業概要https://www.diy.or.jp/i-information/association/jigyo/
※ホームセンター業界の定義・店舗数・業態特性
■ ドラッグストア企業事例
マツキヨココカラ&カンパニー統合報告書(Integrated Report)https://www.matsukiyococokara.com/sustainability/integrated_report/pdf/MC%26C_integrated_report_2025.pdf
※商品構成、顧客戦略、アプリ活用など
※デジタル施策・顧客接点戦略の背景
ツルハホールディングスグループ情報・経営方針https://www.tsuruha-hd.com/company/group/groupinfo/
※アプリ・調剤連携・顧客接点強化
■ ホームセンター企業事例
カインズ公式リリース(アプリ・店舗連携機能)https://www.cainz.co.jp/news/4150/
※在庫検索、店舗受取、マイストア機能などOMO関連施策
DCMホールディングス統合報告書(Integrated Report 2024)https://www.dcm-hldgs.co.jp/grp/pdf/grp/ir/ir-library/integrated-report/2024_view.pdf
※OMO戦略、BOPIS、店舗とECの統合方針
■ 補足(消費・生活行動)
※来店頻度・日常消費行動の参考データ
この記事を書いた人
JASEC 日本イーコマース学会